У серпні 2026 року на українську металургію одночасно наклалися три групи факторів, що змінюють поточну роботу галузі. За оцінкою GMK Center, наведеною виданням The Page, через скорочення морського експорту продукції ГМК Україна недоотримує близько $150–200 млн експортної виручки щомісяця.
Виробничі зміни на заводах
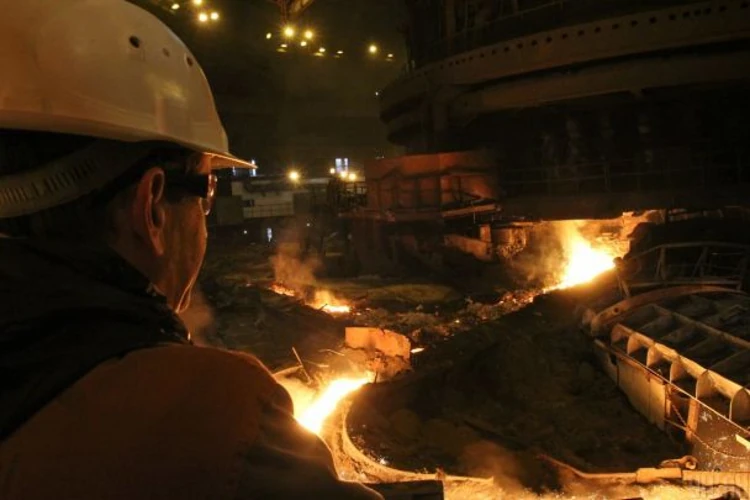
Після удару 11 серпня зупинилася «Запоріжсталь», яка у 2025 році забезпечила понад 43% українського виробництва сталі. Через п’ять днів після 11 серпня ракети вдарили по «АрселорМіттал Кривий Ріг», де пошкоджені енергетичне і доменне виробництва та частково зупинені процеси. Через проблеми з морським експортом Південний ГЗК призупинив видобуток, а інші криворізькі ГЗК «Метінвесту» у серпні можуть скоротити виробництво приблизно на 30% проти середнього рівня 2025 року.
Логістика та зовнішні ринки
- З серпня вантажні тарифи «Укрзалізниці» підвищили на 30%.
- За оцінкою «Метінвесту», частка залізничних витрат у собівартості продукції зросла у 2–3 рази.
- Нові квоти ЄС скоротили можливості експорту української сталі приблизно на 60% проти фактичних обсягів 2025 року.
- Потенційний платіж за CBAM оцінюють у €50–100 на тонну сталі.
Аналітики, цитовані The Page, прогнозують можливе скорочення випуску сталі на 30–40%, а залізорудної сировини — на 40%. У компаніях галузі першочерговим вважають відновлення безпечної роботи чорноморських портів. За 5 років найбільші метпідприємства сплатили податків і зборів на понад 200 млрд грн, або $6,2 млрд, а у 2024 році чотири металургійні компанії забезпечили 1,6% надходжень до бюджетів усіх рівнів.